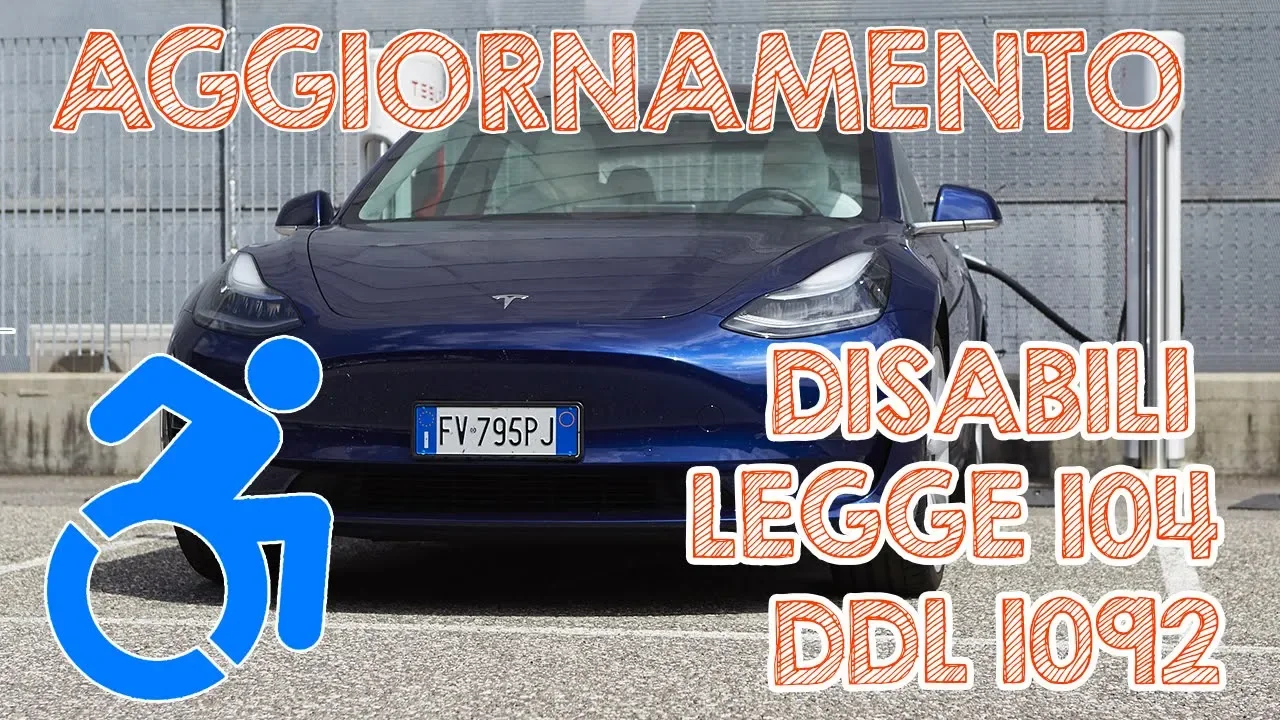
Auto elettriche e disabilità, il DDL 1092 prova a superare il limite della cilindrata
Le agevolazioni fiscali previste per l’acquisto di un’auto da parte delle persone con disabilità presentano un’evidente incompatibilità con la mobilità elettrica. La normativa richiamata nel confronto con Daniele Invernizzi consente, nei casi previsti, di applicare l’IVA al 4%, ma definisce l’accesso al beneficio attraverso limiti legati alla cilindrata. Un parametro che può essere applicato ai motori a benzina o diesel, ma non a un veicolo elettrico.
Il disegno di legge 1092 porta questa incongruenza all’attenzione del legislatore e punta ad aggiornare una disciplina elaborata quando l’elettrico non rappresentava ancora un’alternativa concreta. Il problema non riguarda soltanto i modelli più costosi: secondo quanto emerso, l’esclusione interessa qualsiasi automobile elettrica, comprese quelle considerate più accessibili.
Perché la cilindrata esclude le auto elettriche
Il meccanismo attuale è costruito attorno a una caratteristica propria dei motori termici. La cilindrata indica il volume complessivo dei cilindri e viene utilizzata dalla normativa per distinguere i veicoli ammessi all’agevolazione. In un motore elettrico, però, cilindri e cilindrata non esistono. Di conseguenza, il veicolo non può essere ricondotto ai parametri indicati, anche quando l’acquirente possiede tutti gli altri requisiti per beneficiare dell’IVA ridotta.
L’effetto pratico è un trattamento differente in base alla tecnologia di propulsione scelta. Una persona con disabilità può acquistare un’auto termica compatibile con i limiti previsti e richiedere la fatturazione con IVA al 4%, ottenendo un risparmio indicato nel confronto in circa il 18% dell’imposta. Se sceglie un’auto elettrica, invece, non può accedere allo stesso beneficio proprio perché manca il parametro sul quale la legge basa l’ammissibilità.
Non si tratta quindi di una valutazione negativa esplicita nei confronti delle auto elettriche, ma dell’effetto di una norma rimasta legata alle sole motorizzazioni tradizionali. L’evoluzione tecnologica ha creato una categoria di veicoli che il testo originario non era in grado di contemplare.
Il peso economico degli adattamenti
L’esclusione può avere conseguenze che vanno oltre il prezzo dell’automobile. Quando l’acquisto del veicolo rientra nell’agevolazione, l’IVA al 4% può essere applicata anche agli interventi necessari per adattarlo alle esigenze della persona. Nel caso di un’elettrica non ammessa al beneficio, anche queste modifiche vengono sostenute con l’aliquota ordinaria.
È un aspetto particolarmente rilevante perché alcuni adattamenti possono essere molto costosi, arrivando, secondo l’esperienza riportata, anche a decine di migliaia di euro. Il mancato accesso all’aliquota ridotta può quindi incidere sia sul veicolo sia sulle trasformazioni indispensabili per utilizzarlo.
La questione riguarda in definitiva la libertà di scelta. Chi possiede i requisiti per usufruire dell’agevolazione dovrebbe poter valutare un’auto elettrica senza perdere automaticamente un sostegno riconosciuto per l’acquisto di una vettura termica. La tecnologia del motore finisce invece per determinare un diverso trattamento fiscale, pur a parità di necessità dell’utente.
Il DDL 1092 e la necessità di aggiornare la norma
Il DDL 1092 viene presentato come lo strumento per correggere questa disparità e adeguare la disciplina alla presenza delle auto elettriche. Al momento del confronto il provvedimento risultava ancora in discussione: non viene quindi indicato un esito definitivo, ma la necessità di procedere rapidamente con la modifica.
Il punto centrale non è introdurre un vantaggio specifico per una singola tecnologia o per un marchio, bensì rendere applicabile un’agevolazione esistente anche a veicoli privi di cilindrata. Per ottenere questo risultato è necessario superare, o integrare, un criterio pensato esclusivamente per benzina e diesel.
L’aggiornamento avrebbe una conseguenza concreta: permettere alle persone aventi diritto di considerare anche la mobilità elettrica senza rinunciare all’IVA ridotta e alle agevolazioni collegate agli eventuali adattamenti. Il DDL 1092 pone dunque una questione più ampia, destinata a ripresentarsi ogni volta che l’innovazione rende inadeguati i parametri tecnici utilizzati dalle norme.
Una domanda per voi
Quale criterio dovrebbe sostituire la cilindrata per rendere accessibile l’IVA agevolata anche a chi sceglie un’auto elettrica?
Nota sulla redazione
Questo articolo è stato generato con il supporto dell'intelligenza artificiale a partire dalla trascrizione del video originale, riorganizzandone i contenuti in forma editoriale. Le informazioni riportate derivano da quanto espresso nel video.
Fonte: https://www.youtube.com/watch?v=gNErE4i_38A
https://bit.ly/m/MatteoValenza
Ciao! seguo il mondo della mobilità elettrica da ormai tantissimo tempo... e ne ho fatta una passione, con Elettronauti.it ed il mio canale Youtube andiamo ad esplorare tutti i temi legati a questo mondo... vi aspetto!

